中信建投证券研报指出,国内CXO行业经历2022—2024年的调整阶段后,受益海外投融资率先回暖,2024年国内头部CXO公司海外订单展现复苏态势,随着2025年国内创新药资产实现大规模对外授权,带动国内投融资2025年下半年持续复苏,行业内需同样企稳回升。2026年至今国内创新药行业的长期结构性机会持续兑现,国内投融资持续改善,新药物形式赛道持续火热并进一步放量,中信建投认为2026年国内CRO/CDMO行业的新签订单及业绩会加速增长,带动CXO产业链进入新一轮发展阶段。
举报 第一财经广告合作,请点击这里此内容为第一财经原创,著作权归第一财经所有。未经第一财经书面授权,不得以任何方式加以使用,包括转载、摘编、复制或建立镜像。第一财经保留追究侵权者法律责任的权利。如需获得授权请联系第一财经版权部:banquan@yicai.com 相关阅读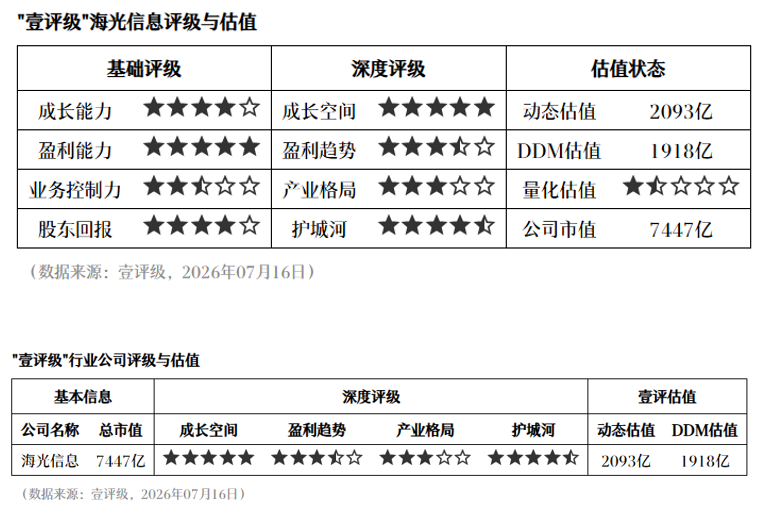 壹评级:海光信息业绩高增,国产算力芯片迎放量期
393 07-17 09:22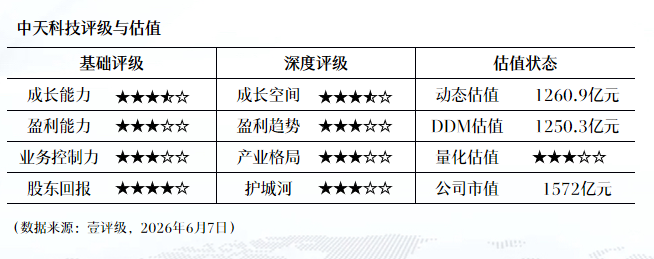 壹评级:AI集采驱动光纤产品结构升级,行业景气延续但估值承压
641 06-08 09:28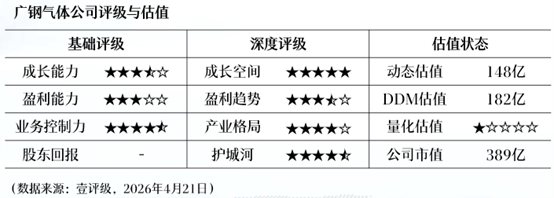 壹评级:短期看好有稳定氦气供应的广钢气体,长期估值偏贵
66 04-22 09:55 家电业部分塑料从进口转向国内供应,上游短缺与下游疲软博弈价格涨幅
中东战争爆发后,ABS等塑料价格大幅上涨,近一周有所回落,但仍比战前上涨很多。
7 2121 04-14 14:50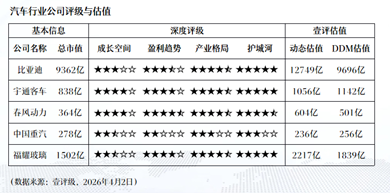 壹评级:量价齐升,看好汽车出海产业趋势
84 04-02 12:13 一财最热 点击关闭98策略提示:文章来自网络,不代表本站观点。